1000 USDT 放欧易活期(余币宝)一个月,实际到手约 2.21 USDT
按欧易公开接口 2026-08-23 至 09-22 共 744 小时的 USDT 利率记录,1000 USDT 放活期 31 天到手约 2.21 USDT,折年化约 2.60%。比借币年化平均 3.48% 低,一是共享年化把借方付的利息摊给所有合格资金,出借年化平均只有 3.06%;二是平台从每小时的利息里收走 15%。
31 天里借币和出借的年化各是多少
数据范围:欧易公开接口里 USDT 的逐小时利率,2026-08-23 00:00 至 09-22 23:00(UTC)。
| 统计口径 | 借币年化 | 出借年化 | 1000 USDT 31 天到手 |
|---|---|---|---|
| 744 小时平均 | 3.48% | 3.06% | 约 2.21 USDT |
| 31 天里最低 | 3.00% | 2.70% | — |
| 31 天里最高 | 5.90% | 5.66% | — |
「到手」那一格,是拿每小时的出借年化乘 85%、按小时计息、整点复投得出的,算式放在最后一节。最低、最高两行是两列分别挑出的极值,不一定落在同一个小时。
两列数字出自欧易 API 文档 v5 里的一个公开接口(Public borrow history),不用登录就能调:GET /api/v5/finance/savings/lending-rate-history?ccy=USDT。每条记录带一个时间和两个年化:rate,文档注的是 Annual borrowing interest rate,下文叫借币年化;lendingRate,文档注的是 Annual lending interest rate,下文叫出借年化。一小时一条,文档说最早能追到 2021-12-14。活期、定期、链上 Earn 这几种产品各是什么,站里另有一篇欧易 OKX「赚币」:活期、定期与链上 Earn,这里只管活期 USDT 最后落进账户的那个数。
逐小时对照,出借年化没有一小时追平借币年化。744 小时平均下来,出借年化是借币年化的 0.878 倍;比值最低的一小时是 0.806,最高的一小时是 0.960,没有哪一小时追平过。按平均值差 0.42 个百分点(3.48 − 3.06)。这个差距怎么来,可以拿欧易活期按比例分利息的规则来解释。
按天看,31 天里有 23 天出借年化的日均落在 2.8% 到 3.1% 之间。挑出几天:
| 日期(UTC) | 出借年化日均 | 当天情况 |
|---|---|---|
| 08-23 | 3.790% | 一天内在 2.74% 到 5.46% 之间,日均是 31 天里最高 |
| 08-25 | 2.795% | 日均是 31 天里最低 |
| 08-28 | 3.237% | 08-28 到 08-31 连续四天日均都在 3.17% 以上 |
| 09-17 | 2.859% | 09-10 到 09-17 这八天日均都在 2.95% 以下 |
| 09-21 | 3.348% | 一天内在 3.08% 到 5.66% 之间,5.66% 是整段的最高点 |
| 09-22 | 3.497% | 日均仅次于 08-23 |
08-23 和 09-21 是这 31 天里一天之内起落最大的两天,出借年化都有小时冲过了 5%。别的日子,多数一天内上下不到 0.3 个百分点。
尖峰对一笔 1000 USDT 有多大分量,直接换成币数就清楚。一年按 365 天、8,760 小时折,一小时的利息 = 本金 × 出借年化 × 85% ÷ 8,760。
- 5.66% 的那一小时:1,000 × 5.66% × 85% ÷ 8,760 ≈ 0.0055 USDT
- 3% 上下的普通一小时:1,000 × 3% × 85% ÷ 8,760 ≈ 0.0029 USDT
尖峰一小时多出来的,约 0.0026 USDT。守着利率表等高点再申购,图不到什么。何况照欧易的计息规则,钱要等到下一个整点才开始记余额,看见尖峰再申购,最早也只能从下一个小时起记,尖峰那一小时本来就赶不上。
共享年化:借方付的利息,合格的钱一起分
共享年化的意思是:借方付出的利息,按比例分给所有合格的出借资金,摊下来每一份的年化不会高过借方付的那个数。这套分法最早写在欧易帮助中心 2025 年 11 月 13 日发布的《关于活期简单出借稳定币APR规则更新的公告》里,从当天 17:00(UTC+8)起,活期简单赚币(也就是余币宝)和自动赚币里的 USDT、USDC 按它出借,那时还要拿你设的「最低出借年化」去和市场借币年化比,决定这笔钱有没有资格分。2026 年 8 月 27 日起欧易又改了一次(《欧易简单赚币活期产品更新》):申购时不再有「最低出借年化」这一格,借方付的利息按比例分给该币种下所有合格的申购,原先因为设得太高而不计息的钱也一并算进来;已有的申购自动按新办法走,不用做任何操作。
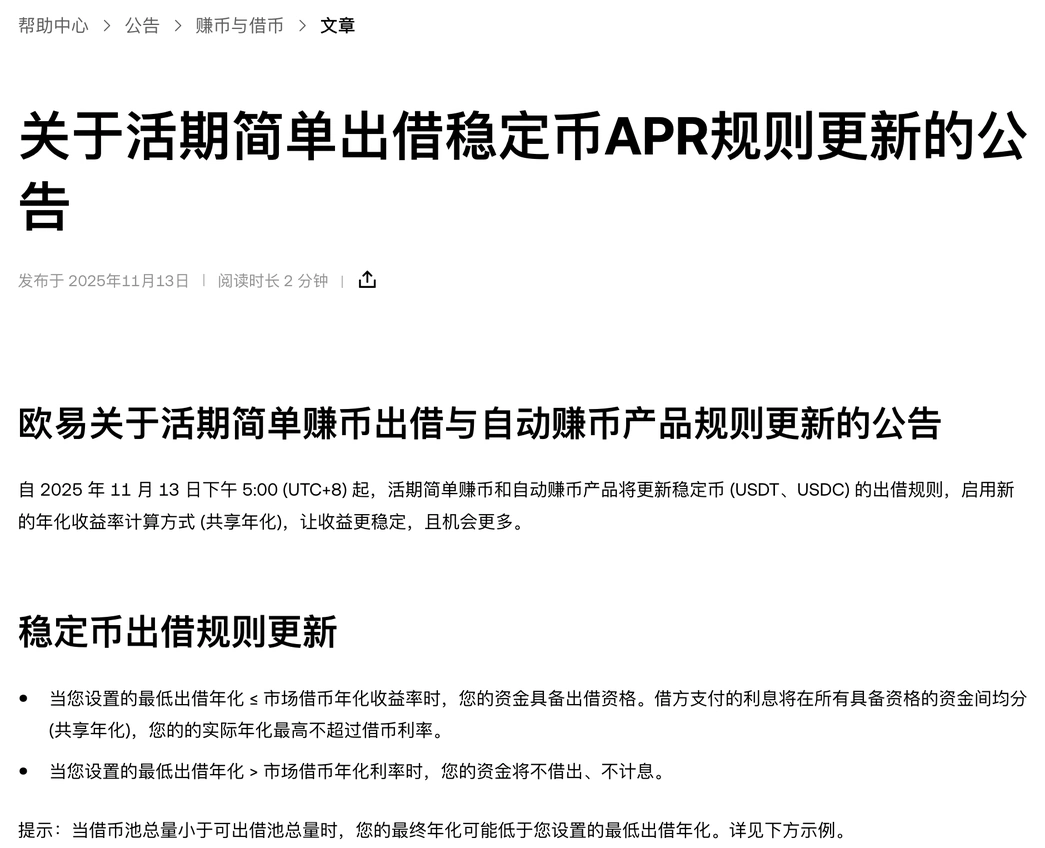
2025 年 11 月那版公告里的两条判断(8 月 27 日之后已不适用;这 31 天的前四天,08-23 至 08-26,还在它的管辖下):
- 最低出借年化 ≤ 市场借币年化:资金有出借资格。借方支付的利息在所有有资格的资金之间均分,实际年化最高不超过借币利率。
- 最低出借年化 > 市场借币年化:资金不借出,也不计息。
官方配的例子:最低出借年化设 5%,市场借币年化也是 5%;借方一共借走 1,000 USDT,一年付利息 1,000 × 5% = 50 USDT;可出借的钱一共 1,250 USDT,这 50 USDT 平摊下去,每一份的实际年化是 50 ÷ 1,250 = 4%。公告自己也补了一句提示:借币池总量小于可出借池总量时,最终年化可能低于你设的最低出借年化。
拿这条规则去读开头那张表,出借年化平均只有借币年化的 0.878 倍就不奇怪了:可出借的 USDT 多过被借走的,利息一摊薄,放钱这边的年化自然低于借方付的价。
8 月 27 日的新公告没有再写实际年化最高不超过借币利率这一条,但利息的来源和分法没变:还是借方付的那笔,按比例摊给合格申购,可出借的钱多过被借走的,摊下来每份就低于借方付的价。新公告也提醒,取消最低出借年化以后进合格池的钱更多,年化可能升也可能降。
平台那 15% 从利息里扣,每小时结一次
15% 扣的是利息部分,在每小时结算时扣掉,剩下 85% 当场并进本金。欧易帮助中心《简单赚币常见问题》(2026 年 8 月 27 日更新)写明,平台把利息收益的 85% 分给用户,收取 15% 的费用;成功出借后,收益按小时结算,每小时整点自动复投。
同一份说明还给了计息的时点。资金在某一小时里出借,收益在下一小时发。官方举的例子:UTC 7:30 申购,系统 8:00 记下余额,8:00 到 9:00 这一小时的收益大约在 9:00 发放。照这个例子,7:30 到 8:00 那半小时是不计息的。8:00 到 9:00 之间要是赎回了一部分,这一小时按 8:00 的快照余额和赎回后剩下的余额里较小的那个计。
落到数上,15% 的分量是这样:出借年化平均 3.06%,乘 85% 约为 2.60%。1000 USDT 放 31 天,不扣费能拿约 2.60 USDT,扣完剩约 2.21 USDT,平台拿走约 0.39 USDT。账户里想核对,资产页面的赚币卡片上有「昨日收益」「总收益」两项。
活期 USDT 本身会不会亏、平台出事怎么办,是另一类问题,站里在USDT 放活期理财安全吗:年化多少、会不会亏、怎么存里单独讲过。
接口给的出借年化是扣费前还是扣费后?
官方文档没写这一点。把共享年化的上限和 15% 的费用这两条官方规则拿去对这 744 小时的数,接口里的出借年化当作扣费前的数才对得上,本文按扣费前使用。推理分三步:
- 共享年化公告写明,出借资金的实际年化最高不超过借币利率。8 月 27 日的新公告没再写这句,但借方利息按比例分给合格申购的做法没变,这个上限照样成立。
- 简单赚币常见问题写明,利息的 85% 给用户、15% 归平台。两条合起来,用户扣费后的年化,上限只能是借币年化 × 0.85。
- 744 小时里,有 552 小时的出借年化高于同一小时的借币年化 × 0.85。假如接口给的是扣费后的数,这 552 小时全都越过了上限,和规则对不上。所以把它读成扣费前的数更说得通。
552 小时约占整段的四分之三(552 ÷ 744 ≈ 74%),整段的平均比值 0.878 也高过 0.85。其余 192 小时,出借年化没有超过借币年化 × 0.85,这些小时两种读法都讲得通,拿来判断不了什么。
这个推理有前提:接口的两列就是活期简单赚币里 USDT 借、贷两端的年化,按比例分利息和 15% 费用两条规则在这 31 天里都在生效(前四天按 2025 年 11 月的旧版,8 月 27 日起按新版)。接口路径里的 savings、字段说明里的 borrowing 和 lending 都指向这一块,共享年化的生效日(2025 年 11 月 13 日)也早于这段数据,但文档没有逐字写出两列和这两条规则怎么对应。
如果接口的出借年化其实已经扣过费,1000 USDT 这 31 天的到手会是 2.60 USDT;本文取 2.21,是两种读法里低的那个。
1000 USDT 放 31 天的输入、算式和对照
输入:
- 本金:1,000 USDT,期间不追加、不赎回。
- 时长:2026-08-23 00:00 至 09-22 23:00(UTC),744 个整点,即 31 天,全部是已经走完的小时。
- 每小时的年化:接口里同一小时的 lendingRate(出借年化),按扣费前处理。
- 费用:每小时利息的 15%。
- 折算:一年按 365 天、8,760 小时。
公式:第 h 小时结束时的余额 = 上一小时余额 × (1 + 第 h 小时出借年化 × 85% ÷ 8,760)。整点结算后利息并进本金,下一小时按新余额接着计,一共连乘 744 次。
结果:余额 1,002.2091 USDT,到手利息约 2.21 USDT。折成年化:2.21 ÷ 1,000 × 365 ÷ 31 ≈ 2.60%。
拿平均值粗估,也落在同一个位置:1,000 × 3.06% × 85% × 744 ÷ 8,760 ≈ 2.21 USDT。31 天里复投多出来的只是零头;复投从多长的时间起才开始有分量,见自动复投要不要开:复利能多赚多少。
同一笔钱换三种算法的结果:
| 算法 | 用到的年化 | 31 天到手 | 折年化 |
|---|---|---|---|
| 出借年化 × 85%,逐小时复投(本文采用) | 出借年化,平均 3.06% | 约 2.21 USDT | 约 2.60% |
| 出借年化不扣费,逐小时复投 | 出借年化,平均 3.06% | 约 2.60 USDT | 约 3.06% |
| 借币年化,单利 | 借币年化,平均 3.4833% | 约 2.96 USDT | 约 3.48% |
第三行的算式:1,000 × 3.4833% × 31 ÷ 365 ≈ 2.96 USDT。从 2.96 到 2.21,少掉的约 0.75 USDT 分两段:共享年化摊薄约 0.36(2.96 → 2.60),平台费用约 0.39(2.60 → 2.21)。第三行是单利、前两行是复投,口径略有出入,好在 31 天里复投的影响只在零头上。
第二行的 2.60 USDT 和第一行的约 2.60%,数字碰巧一样,一个是 31 天拿到的币数,一个是扣费后的年化。巧在 1,000 USDT 放 31 天,每 1 个百分点的年化约生 0.85 USDT(1,000 × 1% × 31 ÷ 365 ≈ 0.849),正好和 85% 撞了数。
照这 31 天的水平,1000 USDT 放在欧易活期,一个月的息是两个多一点的 USDT。三个数里,借方付的借币年化最高,接口里的出借年化次之,最后到手的年化最低,中间隔着共享年化的摊薄和平台的 15%。
把 USDT 活期的收益按借币年化那个数来算,多算的就是这两道。拉长到一年大致是什么水平,可以接着读USDT 理财一年能赚多少。
风险提示
文中利率取自 2026 年 8 月 23 日到 9 月 22 日的公开记录,之后每个小时的借币年化和出借年化都会不同,2.21 USDT 和约 2.60% 只描述已经过去的这 31 天。共享年化规则和 15% 的费用比例都由欧易设定,也可能调整,8 月 27 日就刚改过一次。活期平常随时可以赎回,但欧易自己写明:某个币的资金池被全部借出的极少数情况下,赎回可能被临时限额或暂停。本文为学习参考,不构成投资建议。
常见问题
欧易活期收益什么时候到账?
每个整点发一次。按欧易简单赚币常见问题,某一小时出借的资金,收益在下一小时发放,比如 8:00 到 9:00 这一小时的收益大约 9:00 到账,随后自动并入本金接着生息。到账多少,可以在资产页面赚币卡片的「昨日收益」「总收益」里看。
最低出借年化现在还要填吗?
不用了。欧易 2026 年 8 月 27 日起取消了活期申购里的「最低出借年化」这一格,借方付的利息按比例分给该币种下所有合格的申购;以前设过的也自动失效,原先因为设得太高而不计息的钱从那天起开始计息,不用做任何操作。现在申购只要在 App 里【探索】-【简单赚币】选币种和活期产品、输入金额确认,年化以活期页面当时展示的为准。
赎回会不会等?
一般不用等。活期可以随时申购赎回,资金实时返还。欧易写明的例外是:某个币的资金池被全部借出时,赎回可能遇到临时限额或暂停,平台每小时复核一次。
欧易 USDT 的历史利率去哪查?
欧易 API 文档 v5 里有个叫 Public borrow history 的公开接口,不用登录,按币种返回逐小时的借币年化(rate)和出借年化(lendingRate),最早到 2021-12-14。文档没说明出借年化是否已扣 15% 费用,本文依据共享年化的上限反推,把它当作扣费前的数使用。